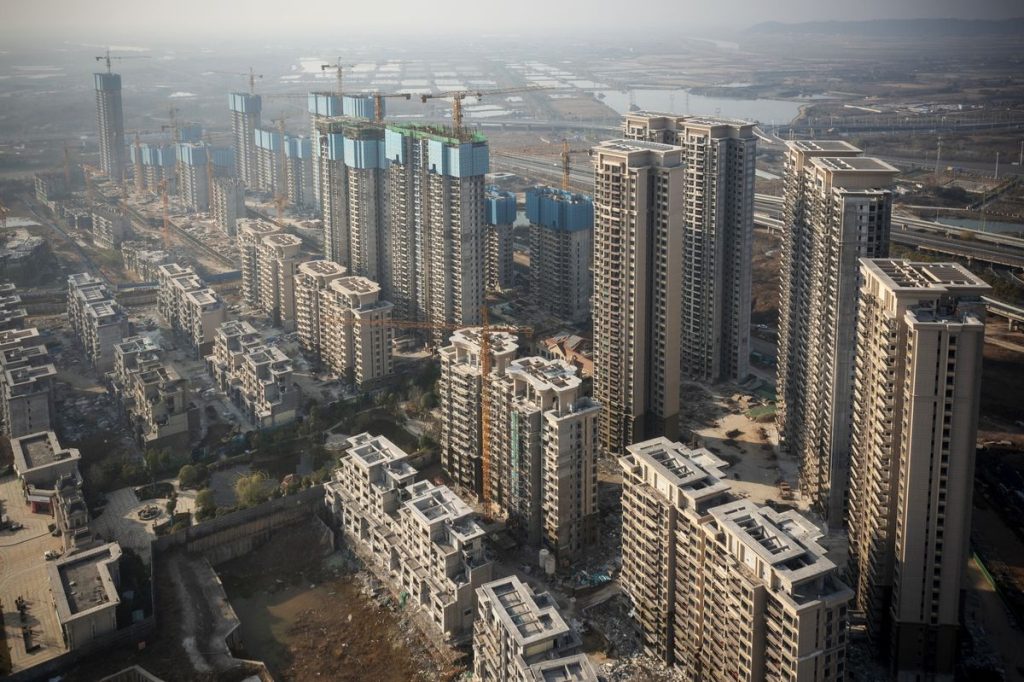
Giá nhà tại Trung Quốc tiếp tục lao dốc, nhiều tập đoàn địa ốc lớn vỡ nợ, hàng triệu căn hộ tồn kho và niềm tin thị trường suy giảm nghiêm trọng. Theo số liệu công bố cuối năm 2025, giá nhà mới tại 64/70 thành phố lớn của Trung Quốc giảm tháng thứ 22 liên tiếp, mức giảm trung bình khoảng 0,4% mỗi tháng. Tổng mức giảm kể từ năm 2021 lên tới gần 20%, trong khi doanh số bán nhà năm 2026 được dự báo tiếp tục giảm 10–14%.
Những con số này khiến nhiều nhà đầu tư Việt Nam đặt câu hỏi: liệu kịch bản tương tự có xảy ra với thị trường bất động sản Việt Nam? Liệu đây là giai đoạn rủi ro cao hay là thời điểm tái cấu trúc lành mạnh?
Để trả lời, cần nhìn nhận khách quan cấu trúc của thị trường bất động sản Việt Nam, thay vì so sánh cảm tính với Trung Quốc.

VÌ SAO THỊ TRƯỜNG TRUNG QUỐC RƠI VÀO KHỦNG HOẢNG KÉO DÀI?
Tăng trưởng dựa vào đòn bẩy tài chính lớn
Trong hơn một thập kỷ, thị trường nhà ở Trung Quốc phát triển nhờ tín dụng mở rộng mạnh. Doanh nghiệp vay nợ ồ ạt để gom quỹ đất và triển khai dự án quy mô lớn. Khi chính phủ áp dụng chính sách “ba lằn ranh đỏ” từ năm 2020 nhằm siết chặt tín dụng, dòng tiền bị cắt đột ngột.
Hệ quả là nhiều tập đoàn như Evergrande mất khả năng thanh toán, niềm tin người mua sụt giảm mạnh. Doanh số bán nhà năm 2025 giảm khoảng 55% so với đỉnh trước đó.
Dư cung diện rộng và dân số già hóa
Ước tính Trung Quốc có tới 80 triệu căn hộ trống. Khi cung vượt cầu kéo dài, giá nhà buộc phải giảm. Đồng thời, quá trình già hóa dân số nhanh khiến nhu cầu mua nhà suy yếu.
Khủng hoảng của Trung Quốc mang tính hệ thống vì bất động sản chiếm tới 25–30% GDP. Khi giá giảm sâu, tài sản của hộ gia đình mất giá, ngân hàng căng thẳng thanh khoản và kinh tế suy giảm theo hiệu ứng dây chuyền.
Vậy thị trường bất động sản Việt Nam có những đặc điểm tương tự hay không?
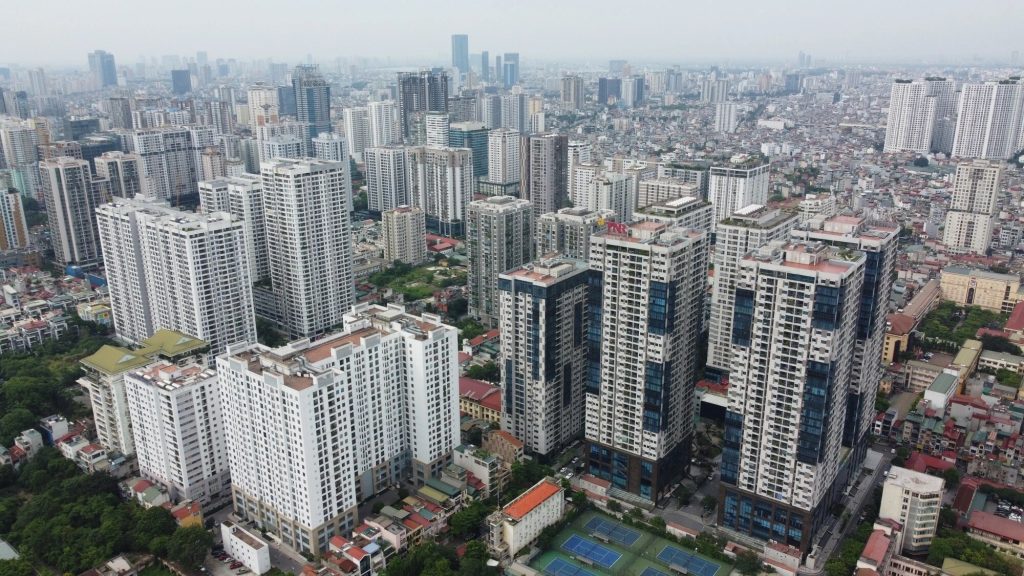
THỊ TRƯỜNG BẤT ĐỘNG SẢN VIỆT NAM CÓ GIỐNG TRUNG QUỐC?
Đô thị hóa và nhu cầu ở thực
Việt Nam vẫn đang trong giai đoạn đô thị hóa mạnh. Tỷ lệ đô thị hóa cuối năm 2025 đạt khoảng 45% và dự kiến có thể tăng lên 55–65% vào năm 2030. Điều này tạo ra nhu cầu nhà ở thực sự từ dòng người dịch chuyển về các thành phố lớn và khu công nghiệp.
Khác với Trung Quốc đang già hóa nhanh, Việt Nam vẫn trong “cửa sổ dân số vàng”. Lực lượng lao động trẻ và gia đình mới hình thành tiếp tục là động lực cho thị trường bất động sản Việt Nam.
Quy mô nợ và hệ thống tài chính
Dù từng trải qua giai đoạn tăng trưởng nóng, quy mô doanh nghiệp địa ốc Việt Nam chưa tạo ra “núi nợ” mang tính hệ thống như Trung Quốc. Hệ thống ngân hàng kiểm soát tín dụng chặt chẽ hơn trong giai đoạn 2022–2024.
Nhờ đó, thị trường bất động sản Việt Nam chưa rơi vào vòng xoáy nợ xấu diện rộng.
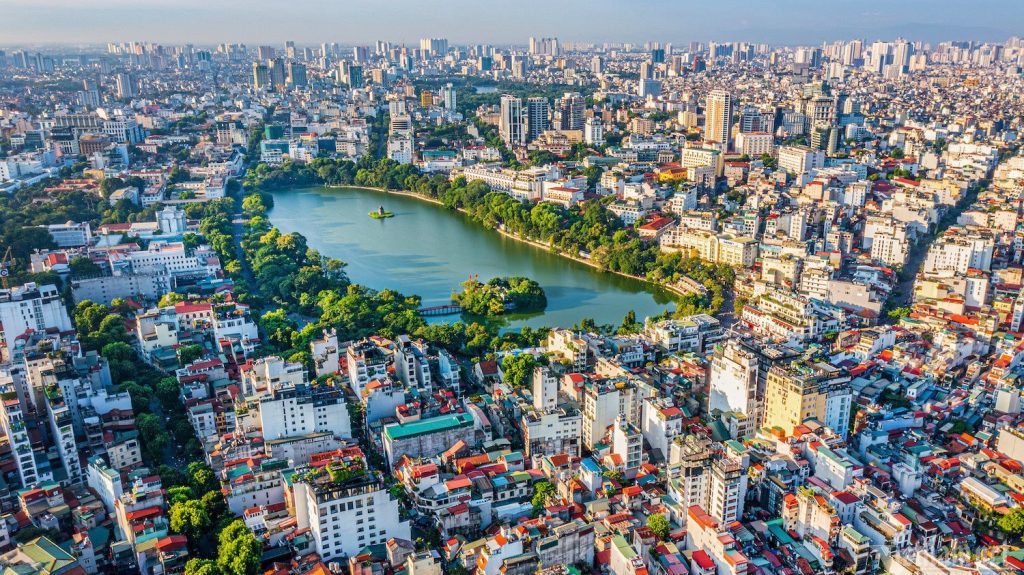
THỊ TRƯỜNG BẤT ĐỘNG SẢN VIỆT NAM CÓ ĐANG DƯ CUNG?
Câu hỏi về dư cung luôn xuất hiện sau mỗi chu kỳ tăng nóng. Tuy nhiên, để đánh giá chính xác thị trường bất động sản Việt Nam có đang dư cung hay không, cần nhìn vào từng phân khúc thay vì đánh giá chung toàn thị trường.
Thực tế cho thấy, thị trường hiện nay không rơi vào tình trạng dư cung diện rộng mà đang trong quá trình tái cân bằng sau giai đoạn phát triển nhanh.
Dư cung cục bộ ở phân khúc cao cấp
Giai đoạn 2018–2022 chứng kiến sự bùng nổ mạnh ở phân khúc căn hộ cao cấp và bất động sản nghỉ dưỡng. Nhiều chủ đầu tư tập trung phát triển sản phẩm biên lợi nhuận cao, dẫn tới nguồn cung lớn ở nhóm giá trên trung bình.
Tại Hà Nội và TP.HCM, một số khu vực ghi nhận tỷ lệ hấp thụ chậm ở phân khúc hạng sang. Nguyên nhân chính gồm:
- Giá bán tăng nhanh hơn tốc độ tăng thu nhập
- Nhà đầu tư sử dụng đòn bẩy tài chính cao trong giai đoạn trước
- Thanh khoản suy giảm khi tín dụng bị kiểm soát
Tuy nhiên, cần nhấn mạnh rằng tình trạng này chỉ mang tính cục bộ, tập trung ở phân khúc cao cấp. Điều này khác hoàn toàn với mô hình dư cung diện rộng của Trung Quốc, nơi hàng chục triệu căn hộ tồn kho trải dài trên nhiều tỉnh thành.
Thiếu hụt nguồn cung ở phân khúc trung cấp và nhà ở xã hội
Trái ngược với phân khúc cao cấp, nguồn cung nhà ở vừa túi tiền và nhà ở xã hội lại thiếu hụt kéo dài.
Tại các đô thị lớn, nhu cầu mua nhà ở thực từ người trẻ và gia đình mới vẫn rất cao. Tuy nhiên:
- Quỹ đất nội đô hạn chế
- Chi phí phát triển dự án tăng
- Thủ tục pháp lý kéo dài
khiến nguồn cung phân khúc trung cấp không đáp ứng đủ cầu.
Điều này cho thấy thị trường bất động sản Việt Nam đang mất cân đối theo phân khúc, chứ không phải dư cung toàn thị trường.
Sự điều chỉnh mang tính chu kỳ thay vì khủng hoảng cấu trúc
Việc siết tín dụng và rà soát pháp lý từ năm 2022 khiến nguồn cung mới giảm mạnh. Đây là yếu tố làm thị trường chậm lại, nhưng đồng thời giúp thanh lọc dự án kém chất lượng.
Quá trình này có thể khiến một số khu vực ghi nhận tồn kho tạm thời, song bản chất là sự điều chỉnh cần thiết để tái lập cân bằng cung – cầu.
Khác với mô hình khủng hoảng hệ thống tại Trung Quốc, thị trường bất động sản Việt Nam chưa xuất hiện tình trạng dư cung diện rộng trên toàn quốc. Các dự án vẫn được triển khai dựa trên nhu cầu thực và năng lực tài chính thực tế hơn.
Xu hướng tái cân bằng đang diễn ra
Thị trường hiện nay đang chuyển dịch theo hướng:
- Giảm dần tỷ trọng cao cấp
- Tăng phát triển nhà ở thực
- Ưu tiên pháp lý minh bạch
- Tập trung khu vực có hạ tầng đồng bộ
Sự tái cấu trúc này giúp thị trường vận động lành mạnh hơn. Thay vì tăng trưởng nóng, thị trường bất động sản Việt Nam đang bước vào giai đoạn phát triển bền vững và thận trọng.
VAI TRÒ CỦA DÒNG VỐN FDI ĐỐI VỚI THỊ TRƯỜNG BẤT ĐỘNG SẢN VIỆT NAM
Một yếu tố quan trọng nâng đỡ thị trường bất động sản Việt Nam là dòng vốn FDI. Trong nhiều năm liên tiếp, lĩnh vực kinh doanh bất động sản nằm trong nhóm thu hút vốn đầu tư nước ngoài lớn nhất.
Đặc biệt, phân khúc khu công nghiệp ghi nhận tỷ lệ lấp đầy cao tại nhiều tỉnh thành. Xu hướng dịch chuyển chuỗi cung ứng toàn cầu tiếp tục tạo động lực cho bất động sản công nghiệp và nhà ở cho chuyên gia.
Dòng vốn này có tính dài hạn, khác với dòng tiền đầu cơ ngắn hạn từng chi phối thị trường Trung Quốc.
KHUNG PHÁP LÝ MỚI VÀ TÁC ĐỘNG ĐẾN THỊ TRƯỜNG BẤT ĐỘNG SẢN VIỆT NAM
Từ năm 2025–2026, Luật Đất đai sửa đổi, Luật Nhà ở và Luật Kinh doanh bất động sản mới sẽ chính thức đồng bộ. Việc minh bạch hóa quy hoạch, số hóa dữ liệu đất đai và siết chặt điều kiện phát triển dự án được kỳ vọng nâng cao tính minh bạch.
Khung pháp lý mới giúp thị trường bất động sản Việt Nam hạn chế đầu cơ, giảm rủi ro pháp lý và hướng tới phát triển bền vững hơn. Đây là yếu tố khác biệt quan trọng so với mô hình tăng trưởng dựa vào đòn bẩy của Trung Quốc.
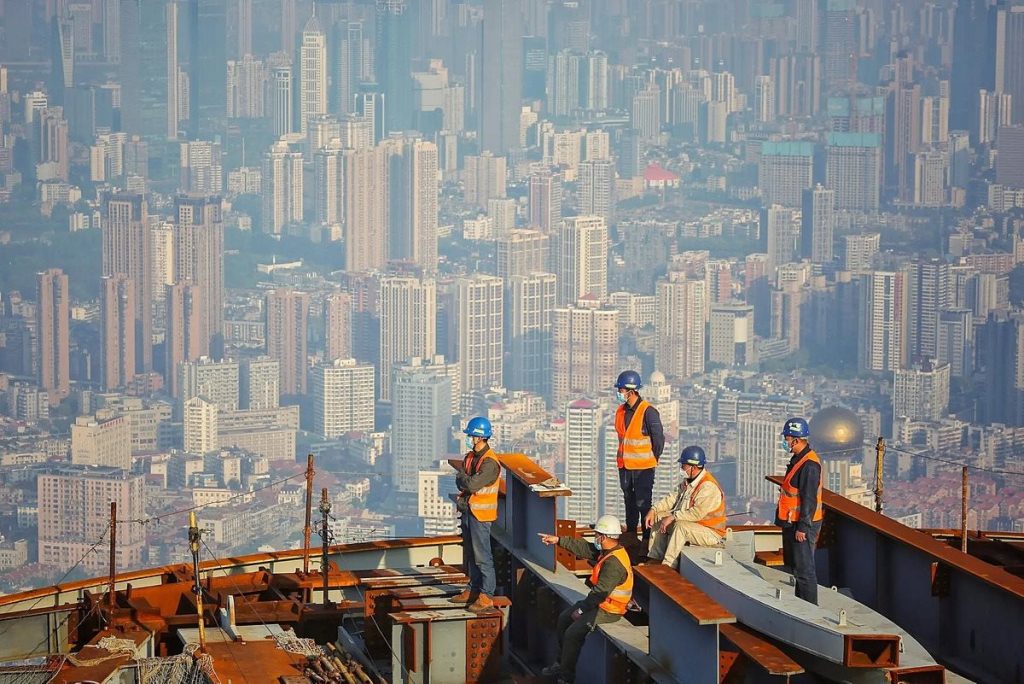
CÁC KỊCH BẢN CÓ THỂ XẢY RA VỚI THỊ TRƯỜNG BẤT ĐỘNG SẢN VIỆT NAM
Kịch bản điều chỉnh nhẹ
Một số khu vực từng tăng nóng có thể giảm giá 5–10% để tái cân bằng. Đây là diễn biến bình thường của chu kỳ.
Trong kịch bản này, thị trường bất động sản Việt Nam chuyển sang trạng thái phát triển lành mạnh hơn.
Kịch bản ổn định và tăng trưởng chậm
Nếu kinh tế duy trì tốc độ tăng trưởng tích cực và lãi suất ổn định, thanh khoản có thể cải thiện dần. Nhu cầu ở thực vẫn là trụ đỡ chính cho thị trường bất động sản Việt Nam trong trung hạn.
CHIẾN LƯỢC DÀNH CHO NHÀ ĐẦU TƯ
Trong bối cảnh biến động khu vực, nhà đầu tư nên tiếp cận thị trường bất động sản Việt Nam với chiến lược phòng thủ:
- Ưu tiên pháp lý minh bạch
- Tập trung vào phân khúc trung cấp, nhà ở thực
- Hạn chế đòn bẩy tài chính cao
- Theo dõi sát chính sách và hạ tầng
Việc lựa chọn dự án có giá trị sử dụng thực sẽ giúp giảm thiểu rủi ro.
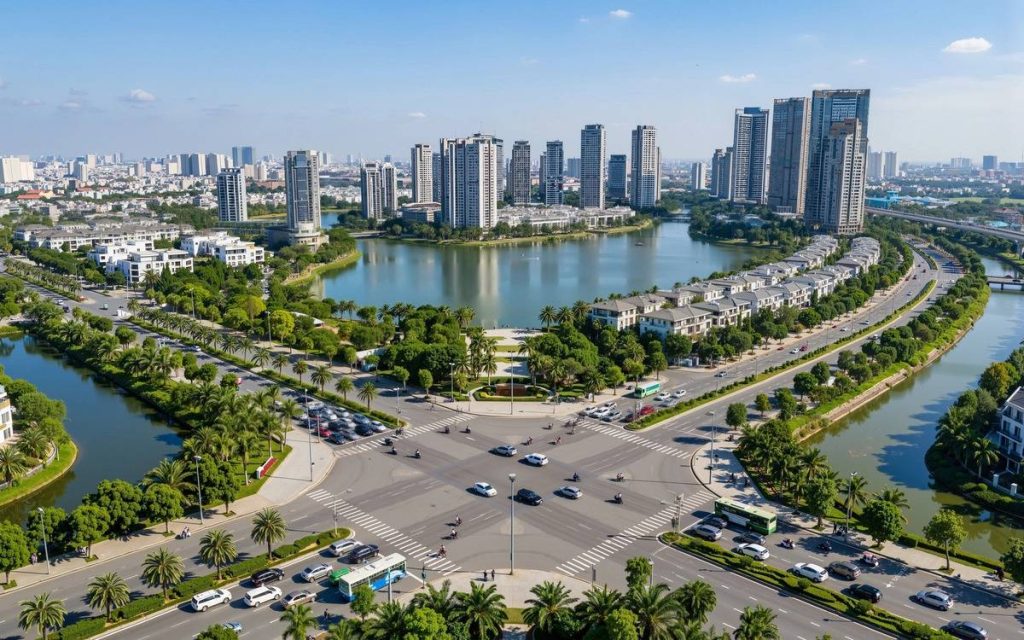
GÓC NHÌN DÀI HẠN: CƠ HỘI TRONG TÁI CẤU TRÚC
Mỗi chu kỳ điều chỉnh đều tạo ra cơ hội. Giai đoạn hiện nay có thể xem là quá trình thanh lọc, loại bỏ dự án yếu kém và nâng cao tính minh bạch.
Với tốc độ đô thị hóa, quy mô dân số gần 100 triệu người và tăng trưởng kinh tế tích cực, dư địa của thị trường bất động sản Việt Nam vẫn còn lớn trong dài hạn.
Khác với Trung Quốc, nơi khủng hoảng mang tính cấu trúc và dân số già hóa nhanh, Việt Nam vẫn còn động lực nội tại mạnh mẽ.
KẾT LUẬN
Giá nhà Trung Quốc giảm sâu là bài học về rủi ro tăng trưởng nóng và phụ thuộc quá mức vào tín dụng. Tuy nhiên, xét về cấu trúc dân số, quy mô nợ, pháp lý và nhu cầu thực, thị trường bất động sản Việt Nam có nền tảng khác biệt.
Khả năng cao thị trường sẽ tiếp tục tái cân bằng thay vì rơi vào khủng hoảng diện rộng. Trong trung và dài hạn, thị trường bất động sản Việt Nam vẫn là kênh tích lũy tài sản quan trọng và có tiềm năng tăng trưởng bền vững.
Sự thận trọng, minh bạch và phát triển dựa trên nhu cầu thực sẽ là chìa khóa giúp thị trường bất động sản Việt Nam duy trì ổn định trong bối cảnh biến động khu vực và toàn cầu.
LIÊN HỆ NGAY VỚI TRƯỜNG XUÂN LAND
Hãy liên hệ với Trường Xuân Land ngay hôm nay để được tư vấn miễn phí:
Hotline: 0923.029.029
Email: info.truongxuanland@gmail.com
Địa chỉ: Tòa S105, Vinhomes Smart City, phường Tây Mỗ, TP. Hà Nội
Website: https://truongxuanland.vn/

